Management-defined Performance Measures (MPMs) nach IFRS 18: Neue Transparenz durch unternehmensindividuelle Erfolgskennzahlen
Mit IFRS 18 „Darstellung und Angaben im Abschluss“ hat das IASB erstmals seit einigen Jahren wieder einen neuen Standard veröffentlicht, der praktisch alle IFRS-Anwender betrifft. Er ist für Geschäftsjahre anzuwenden, die am oder nach dem 1. Jänner 2027 beginnen. Während sich viele bereits intensiv mit der neuen Strukturierung der Gewinn- und Verlustrechnung auseinandergesetzt haben, rücken nun auch die sogenannten Management-defined Performance Measures (MPMs) in den Mittelpunkt.
Was sind MPMs?
Ein MPM ist eine vom Management definierte Ergebniskennzahl, das heißt eine Zwischensumme aus Erträgen und Aufwendungen, die das Unternehmen in seiner Kommunikation außerhalb des Abschlusses verwendet, um den Abschlussadressaten die Sicht des Managements hinsichtlich eines Aspekts der Ertragslage zu vermitteln und die nicht bereits in den IFRS definiert oder vorgeschrieben ist (IFRS 18.117).
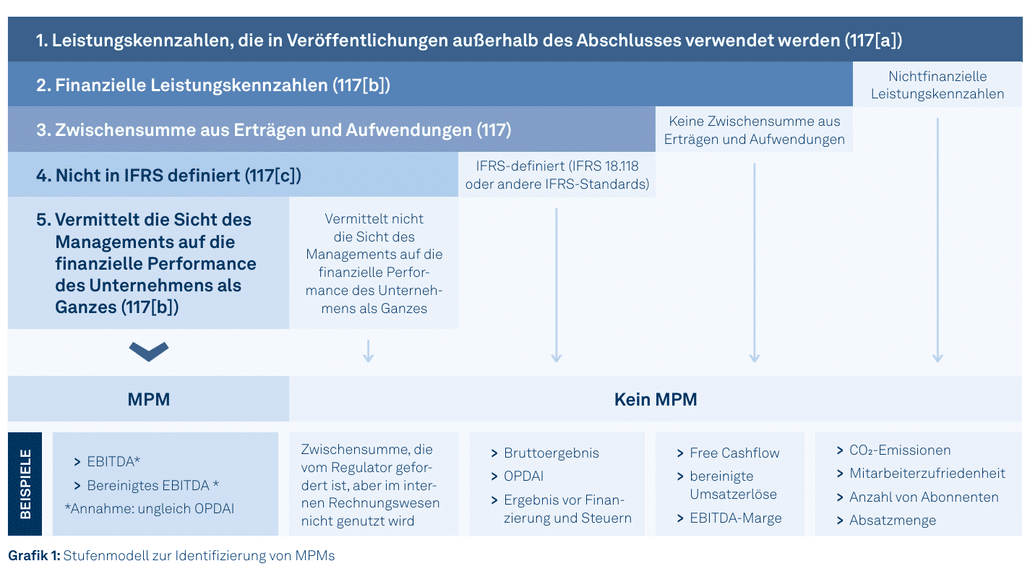
Typische Beispiele sind ein bereinigtes Betriebsergebnis, ein Adjusted EBIT oder EBITDA oder ein bereinigtes Konzernergebnis. Demgegenüber fallen zahlreiche häufig verwendete Steuerungskennzahlen nicht unter die Definition einer MPM. Dazu zählen beispielsweise Free Cashflow (1) , Working Capital, EBITDA-Margen oder andere Verhältniskennzahlen (2). Auch IFRS definierte Zwischensummen wie das Betriebsergebnis, das Ergebnis vor Ertragsteuern oder das neu eingeführte OPDAI (Operating Profit before Depreciation, Amortisation and Impairments) stellen keine MPMs dar. Das Stufenmodell in Abbildung 1 dient als Unterstützung zur Entscheidungsfindung, ob es sich bei einer Kennzahl um eine MPM handelt oder nicht.
Zielsetzung der neuen Vorschriften
MPMs sind ein zentraler Bestandteil der Bemühungen desIASB, die Transparenz und Vergleichbarkeit von Unternehmensberichten zu erhöhen. Gerade börsenotierte Unternehmen kommunizieren oft seit Jahren Erfolgsgrößen wie „Adjusted EBIT“, „Adjusted EBITDA“ oder „Bereinigtes Betriebsergebnis“, jedoch oft außerhalb des geprüften IFRS Abschlusses. Gleichzeitig waren sie bislang oft uneinheitlichdefiniert und nur eingeschränkt nachvollziehbar. IFRS 18 reagiert auf diese Entwicklung mit einem klaren Regelungsrahmen: Künftig werden diese Kennzahlen in den Anhang integriert und damit Teil der Abschlussprüfung. Investoren erhalten dadurch ein besseres Verständnis dafür, wie das Management die finanzielle Performance des Unternehmens beurteilt und welche Anpassungen gegenüber den IFRS-Ergebnisgrößen vorgenommen werden.
Wann liegt eine öffentliche Kommunikation vor?
Voraussetzung für das Vorliegen einer MPM ist deren Verwendung außerhalb des Abschlusses. Als öffentliche Kommunikation gelten insbesondere Lageberichte, Investorenpräsentationen, Pressemitteilungen, Unternehmenswebsites und Factsheets.
Nicht erfasst werden hingegen mündliche Aussagen, Gesprächsprotokolle von Analystenkonferenzen oder Beiträge in sozialen Medien. Bereits die Verwendung einer Kennzahl ausschließlich im Lagebericht kann ausreichen, um die Definition einer MPM zu erfüllen.
Die neuen Angabepflichten
Die eigentliche Bedeutung der MPM-Regelungen liegt in den umfangreichen Offenlegungspflichten. Sämtliche Informationen zu den MPMs müssen künftig in einer gesonderten Anhangangabe „single note“ zusammengefasst werden. Ein Verweis auf den Lagebericht, andere externe Berichte oder auch andere Stellen im Anhang ist nicht zulässig, auch wenn es dadurch zur Dopplung von Angaben kommen kann. Erlaubt sind allerdings Verweise zu weitergehenden Informationen bezüglich einzelner Posten, zB Restrukturierungsaufwendungen. Die Anhangangabe zu den MPMs hat mindestens folgende Informationen zu beinhalten:
Allgemeine Erklärung zur Verwendung von MPMs
- Das Unternehmen muss erklären, dass die MPMs die Sichtweise des Managements auf einen Aspekt der Ertragslage darstellen und nicht zwangsläufig mit Kennzahlen anderer Unternehmen vergleichbar sind, selbst wenn sie ähnlich heißen.
Erläuterung zu Änderungen bei der Verwendung von MPMs
- Im Fall von Änderungen der MPMs sind zusätzliche Angaben zu beachten.
Beschreibung und Erläuterung über die Ermittlung und Nützlichkeit jeder verwendeten MPM
- IFRS 18 verlangt für jede MPM eine Erläuterung, welchen Aspekt der finanziellen Performance die Kennzahl abbildet und warum sie aus Sicht des Managements nützliche Informationen über die Unternehmensentwicklung liefert. Zusätzlich ist anzugeben, wie die jeweilige Kennzahl ermittelt wird, d.h. wie sie definiert und berechnet wird. Dabei ist z.B. bei bereinigten Ergebnisgrößen darauf einzugehen, welche Arten von Aufwendungen oder Erträgen generell bereinigt werden – nicht nur für das aktuelle Jahr.
Überleitungsrechnung auf eine IFRS-Kennzahl
- Kernstück der Angaben ist eine Überleitung von der MPM auf die nächstliegende IFRS-definierte Zwischensumme. Dadurch sollen Abschlussadressaten nachvollziehen können, welche Anpassungen zur Ermittlung der Kennzahl vorgenommen wurden. Zusätzlich ist die Angabe des Steuereffekts und des Effekts auf die NCI von jedem Über leitungsposten gefordert. Diese Anforderung geht deutlich über bisherige Vorgaben hinaus und dürfte in vielen Unternehmen neue Datenerhebungen erforderlich machen.
Herausforderungen für die Praxis
Für die Umsetzung von IFRS 18 müssen Unternehmen zunächst sämtliche extern kommunizierten Leistungskennzahlen inventarisieren und prüfen, ob diese die Definition einer MPM erfüllen. Anschließend sind Prozesse, Kontrollen und Berichtssysteme so anzupassen, dass die geforderten Überleitungsrechnungen sowie Steuer- und Minderheiteninformationen verlässlich ermittelt werden können.
Zudem stellt sich die Frage, ob bisher verwendete Kennzahlen weiterhin beibehalten werden sollen. Einige Unternehmen könnten künftig verstärkt auf IFRS-definierte Zwischensummen zurückgreifen, um den Umfang der zusätzlichen Angabepflichten zu reduzieren. Gleichzeitig bleibt die Herausforderung bestehen, eine aussagekräftige Managementperspektive für Investoren bereitzustellen.
Fazit
Die Vorschriften zu den MPMs zählen zu den wichtigsten Neuerungen des IFRS 18. Erstmals werden unternehmensindividuelle Erfolgskennzahlen systematisch in den IFRS Abschluss integriert und mit detaillierten Angabepflichten versehen. Ziel ist es, die Managementsicht auf die Unternehmensperformance transparenter, nachvollziehbarer und vergleichbarer zu machen. Für Investoren bedeutet dies einen erheblichen Informationsgewinn. Für Unternehmen hingegen steigen die Anforderungen an Datenerhebung, Dokumentation und Berichterstattungsprozesse deutlich.
Eine frühzeitige Analyse der verwendeten Leistungskennzahlen und der daraus resultierenden Offenlegungspflichten ist daher – letztlich auch für die Zwischenabschlüsse 2027 – empfehlenswert.
Quellen
(1) Es ist zu erwarten, dass das IASB die MPM-Definition auf Cashflow-Kennzahlen ausweiten wird (siehe Projekt „Statement of Cash Flows and Related Matters“).
(2) Achtung: Zähler und/oder Nenner können ggf. ein MPM darstellen.
(3) Abbildung in Anlehnung an KPMG Accounting News, Juni 2025, S. 4
Immer auf dem aktuellen Stand: Sie möchten kein Update mehr verpassen? Folgen Sie uns auf LinkedIn und bleiben Sie immer auf dem aktuellen Stand was News aus den Bereichen Controlling, Finance & Management angeht.

Hinterlasse einen Kommentar
An der Diskussion beteiligen?Hinterlassen Sie uns Ihren Kommentar!