Jahresabschluss 2026: Was AFRAC und BFG für die Bilanzierung ändern
Zwei überarbeitete AFRAC-Stellungnahmen gelten erstmals für den Jahresabschluss 2026. Dazu kommen ein BFG-Erkenntnis zu Gutscheinen und neue Regeln aus dem Budgetbegleitgesetz. Der Überblick zeigt, was Accounting-Teams bei der Bilanzierung jetzt prüfen sollten.
Der Jahresabschluss 2026 bringt für Accounting-Teams mehr Neues als üblich. Das AFRAC hat zwei zentrale Stellungnahmen überarbeitet. Beide gelten erstmals für Geschäftsjahre, die nach dem 31.12.2025 beginnen. Zugleich hat das BFG die Bilanzierung von Gutscheinen präzisiert. Und das Budgetbegleitgesetz 2027–2028 betrifft bereits die Planung der kommenden Abschlüsse.
BETEILIGUNGEN: AFRAC 24 IN NEUER FASSUNG
Das AFRAC hat die Stellungnahme 24 zur Folgebewertung von Beteiligungen nach UGB im April 2026 überarbeitet. Ein Anlass dafür war das neu gefasste Fachgutachten KFS/BW 1 zur Unternehmensbewertung. Für die Bilanzierung bleiben diese Grundsätze zentral:
- Bei voraussichtlich dauernder Wertminderung schreibt das UGB die Abschreibung auf den beizulegenden Wert vor.
- Bei Finanzanlagen erlaubt das gemilderte Niederstwertprinzip die Abschreibung auch bei vorübergehender Wertminderung.
- Steuerlich zählt der Teilwert. Für Anteile an Personengesellschaften scheidet eine steuerliche Teilwertabschreibung aus.
- Ein reines Verkehrswertgutachten mit Blick auf einen Verkauf reicht als Nachweis des Teilwerts nicht aus.
Das Fachgutachten KFS/BW 1 in der Fassung vom 6.11.2025 gilt verpflichtend für Bewertungsaufträge ab 1.7.2026. Es kennt zwei neue Wertmaßstäbe: den Marktwert und den typisierten subjektiven Unternehmenswert.
Quellen: AFRAC-Stellungnahme 24 (April 2026), § 204 Abs 2 UGB, Fachgutachten KFS/BW 1 der KSW (6.11.2025)
www.ksw.or.at
GMBH & CO KG: AFRAC 18 SETZT DIE OGH-RECHTSPRECHUNG UM
Im Juni 2026 hat das AFRAC die Stellungnahme 18 zum Eigenkapital der GmbH & Co KG aktualisiert. Sie greift ein OGH-Urteil auf (6 Ob 207/20i vom 18.2.2021). Danach gelten für kapitalistische KGs strengere Regeln zur Kapitalerhaltung, ähnlich wie bei der GmbH. Für den Abschluss bedeutet das:
- Bei Aufstellung bleibt das Ergebnis des laufenden Jahres im Eigenkapital.
- Dafür sieht AFRAC 18 die Position „Den Gesellschaftern zuzurechnender Gewinn/Verlust“ vor.
- Erst der Gewinnverwendungsbeschluss im Folgejahr begründet den Anspruch auf Ausschüttung.
- Ab dann gliedert das Unternehmen die auszuschüttenden Gewinnanteile in die Verbindlichkeiten um.
- Verlustanteile weist die Bilanz getrennt für Komplementär und Kommanditist aus.
Bei einer klassischen Personen-KG läuft der Jahresgewinn dagegen meist direkt in die Verbindlichkeiten.
GUTSCHEINE UND BONUSPUNKTE: WAS DAS BFG VERLANGT
Ein Erkenntnis des BFG vom 10.10.2025 (RV/7104675/2020) betrifft alle Unternehmen mit Gutscheinen oder Kundenkarten. Ein Handelsunternehmen hatte offene Gutscheine dauerhaft zum Nominalwert passiviert. Laut interner Auswertung lösten Kund:innen Gutscheine, die älter als drei Jahre waren, nur zu 2,75 % ein. Die Kernaussagen des BFG:
- Ausgegebene Gutscheine erfasst das Unternehmen zunächst mit dem Nominalwert als Verbindlichkeit.
- Belegen Erfahrungswerte eine geringe Einlösung, muss das Unternehmen die Verbindlichkeit reduzieren.
- Grundlage ist eine empirisch fundierte und statistisch belegbare Schätzung.
- Die zivilrechtliche Einlösefrist von 30 Jahren ändert daran nichts.
- Für Bonuspunkte und Treueschecks lehnte das BFG eine steuerliche Rückstellung ab.
Die wirtschaftliche Verpflichtung entsteht laut BFG erst mit der späteren Einlösung der Punkte.
Quelle: BFG 10.10.2025, RV/7104675/2020
findok.bmf.gv.at
AUSBLICK: WAS DAS BUDGETBEGLEITGESETZ 2027–2028 BRINGT
Das Budgetbegleitgesetz 2027–2028 (BGBl I 62/2026) betrifft vor allem Kapitalgesellschaften. Zwei Punkte gehören schon jetzt in die Planung:
- Gesellschafter-Verrechnungskonten: Ab Wirtschaftsjahren, die 2027 enden, gilt eine Grenze von € 50.000. Liegt der Saldo am Bilanzstichtag darüber, bleiben drei Wege: Rückzahlung, Umschuldung oder Ausschüttungsfiktion.
- Körperschaftsteuer: Ab 2028 gilt ein Zweistufentarif. Bis € 1 Mio Einkommen bleibt es bei 23 %, darüber fallen 24 % an. Das wirkt auch auf Vorauszahlungen und Unternehmensgruppen.
Quellen: § 8 Abs 2a und § 22 KStG idF BGBl I 62/2026
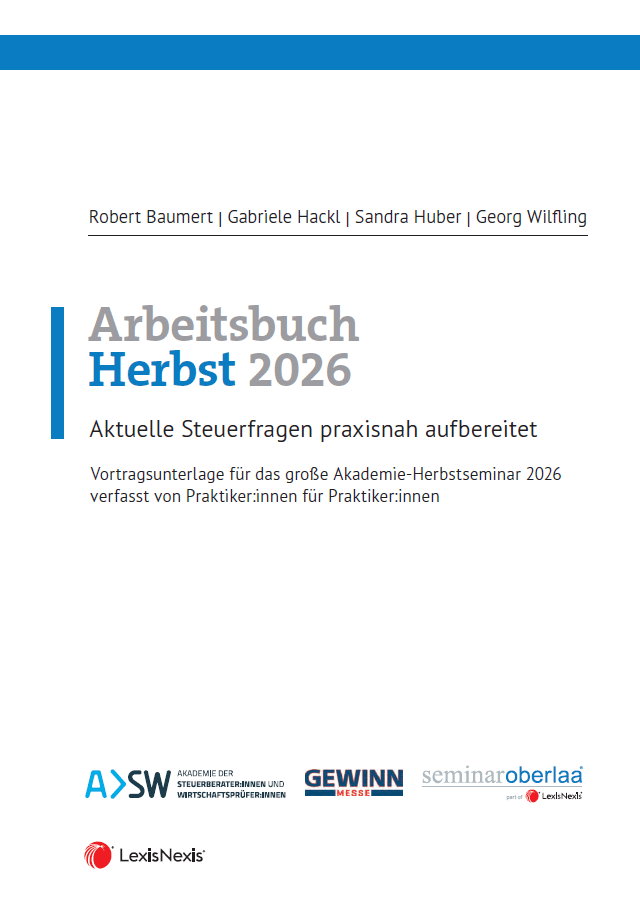
Kompakt vorbereitet: das große Akademie-Herbstseminar 2026
Alle diese Themen behandelt das große Akademie-Herbstseminar 2026 von Seminar Oberlaa und der ASW. Die Inhalte dieses Beitrags stammen aus dem Arbeitsbuch zum Seminar. Verfasst haben es Mag. Georg Wilfling, MMag. Dr. Sandra Huber, LL.M., Mag. (FH) Robert Baumert und Mag. Gabriele Hackl. Das Seminar auf einen Blick:
- 8 Module, darunter ein eigener Block zu Gewinnermittlung und Jahresabschluss
- Online und on demand: Einstieg jederzeit möglich, alle Module bis 15. Jänner 2027 abrufbar
- 8 anrechenbare Fortbildungseinheiten
- Gedrucktes Arbeitsbuch mit über 200 Seiten als Nachschlagewerk
- € 360 zzgl. USt
Weitere Module behandeln Umsatzsteuer, Kapitalgesellschaften und Arbeitgeberthemen wie den E-Auto-Sachbezug ab 2027.
Programm und Anmeldung: https://www.akademie-sw.at/seminare/veranstaltungsdetail/das-grosse-akademie-herbstseminar_49148?utm_source=controller_institut&utm_medium=blog&utm_campaign=so_herbst2026
Programmfolder Herbst 2026
Weiterführende Links
Veranstalterin ASW: www.akademie-sw.at
Veranstalter LexisNexis: lexisnexis.com/
Immer auf dem aktuellen Stand: Sie möchten kein Update mehr verpassen? Folgen Sie uns auf LinkedIn und bleiben Sie immer auf dem aktuellen Stand was News aus den Bereichen Controlling, Finance & Management angeht.


Hinterlasse einen Kommentar
An der Diskussion beteiligen?Hinterlassen Sie uns Ihren Kommentar!